
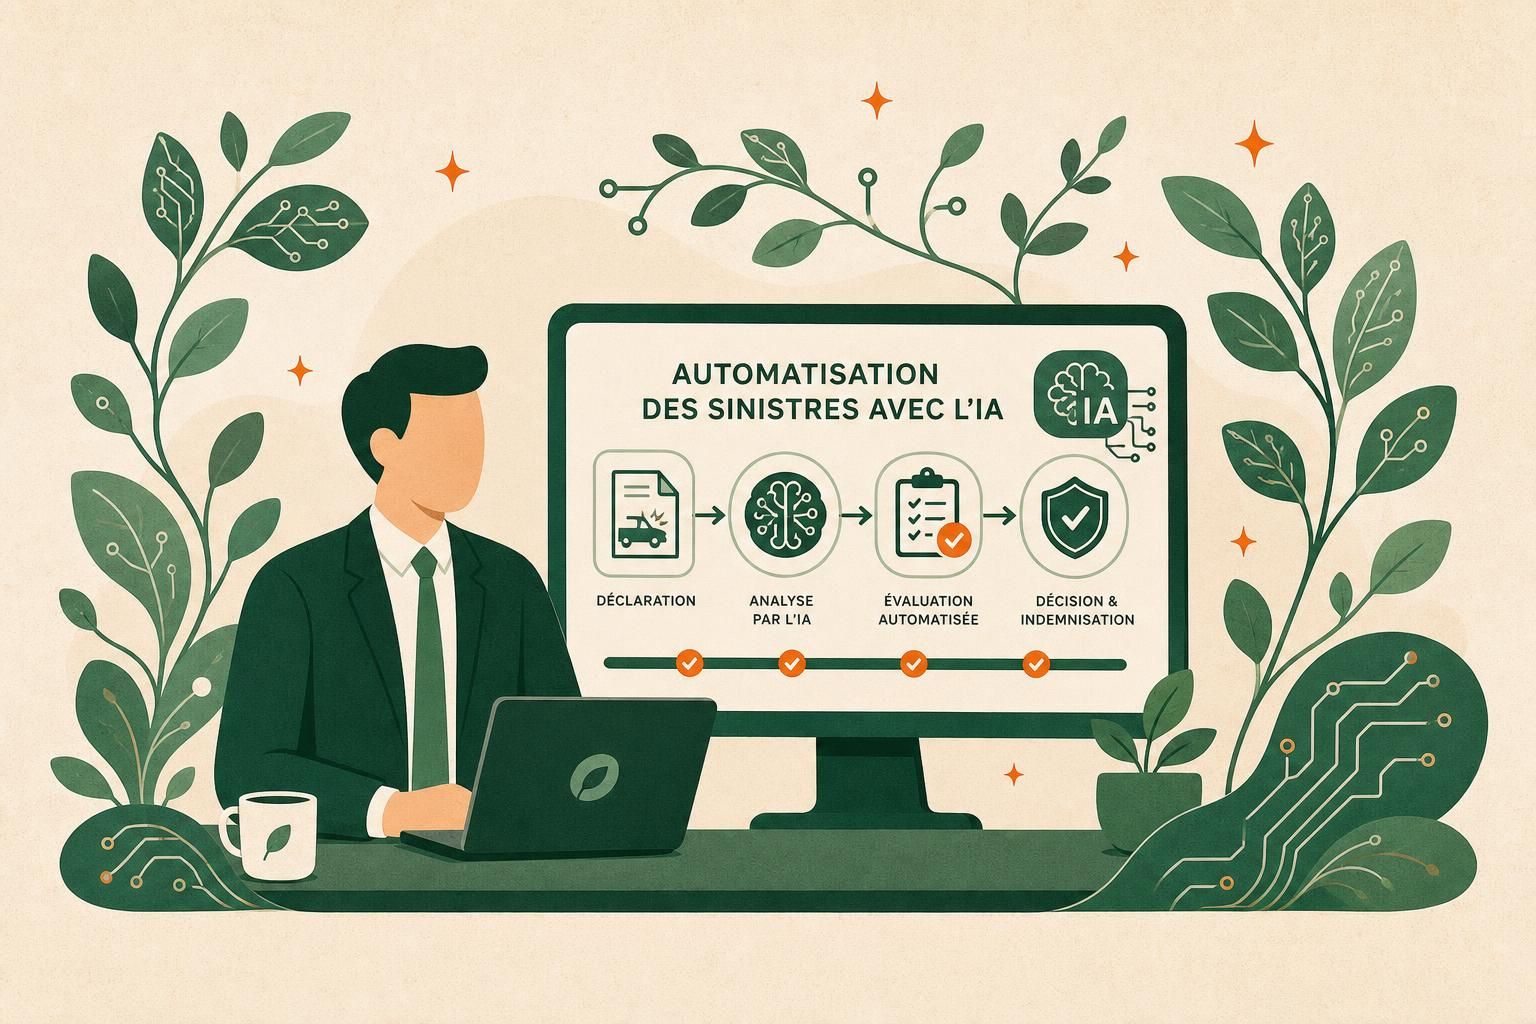
Dans l’assurance, le moment de vérité n’arrive pas à la signature du contrat, mais au moment du sinistre. C’est là que votre promesse de service se mesure réellement. Entre l’urgence des assurés, la pression réglementaire, la hausse des tentatives de fraude et l’exigence d’une réponse quasi immédiate, la gestion des sinistres est devenue un terrain stratégique. La bonne nouvelle, c’est que l’intelligence artificielle rend désormais possible une transformation rapide, mesurable et accessible, y compris avec des outils d’IA gratuite ou en freemium adaptés aux structures qui veulent avancer sans engager un budget colossal dès le départ.
Ce mouvement ne concerne plus seulement les grands groupes. Courtiers, mutuelles, cabinets spécialisés et assureurs de taille intermédiaire peuvent aujourd’hui déployer un processus automatisé pour la lecture des documents, l’analyse des photos, la priorisation des dossiers, la relation client et la détection d’anomalies. Les bénéfices sont concrets : délais raccourcis, équipes soulagées, meilleure qualité de service et rentabilité renforcée. Lorsqu’une entreprise d’assurance passe d’un traitement manuel dispersé à une chaîne assistée par la technologie IA, elle ne gagne pas seulement du temps. Elle améliore aussi sa capacité à décider vite, juste et de façon traçable.
En bref
- L’IA dans l’assurance accélère fortement le traitement des sinistres et réduit les erreurs de saisie.
- Les assureurs les plus avancés constatent jusqu’à 5 fois plus de rapidité sur certains dossiers standards.
- La réclamation assurantielle devient plus fluide grâce à la lecture automatique des pièces, aux chatbots et à l’analyse prédictive.
- La lutte contre la fraude progresse nettement avec l’analyse des comportements et la détection d’altération d’images.
- Les solutions d’automatisation permettent de concilier performance opérationnelle et expérience client.
- Une adoption efficace passe par un audit des flux, un cadrage RGPD et des indicateurs métier simples.
Pourquoi l’intelligence artificielle change la gestion des sinistres en assurance
La gestion des sinistres concentre presque toutes les tensions du secteur. D’un côté, vos clients attendent de la clarté, de la vitesse et une indemnisation juste. De l’autre, vos équipes doivent vérifier les pièces, recouper les déclarations, gérer les relances et documenter chaque décision. Sans automatisation, le risque est simple : allongement des délais, surcharge humaine, hausse des coûts et expérience client dégradée. C’est précisément ici que l’intelligence artificielle apporte sa valeur.
Les chiffres poussent à agir. Les études sectorielles reprises dans la profession montrent que les organisations qui industrialisent réellement ces usages peuvent enregistrer jusqu’à 73 % d’amélioration de rentabilité dans certains modèles de transformation avancés. Il ne s’agit pas d’une promesse abstraite. Cette progression vient d’un cumul d’effets : moins d’erreurs, moins de tâches répétitives, meilleure détection des cas à risque, et orientation plus rapide des dossiers simples vers des circuits courts.
Point clé : dans l’assurance, automatiser les sinistres ne consiste pas à retirer l’humain, mais à réserver son expertise aux cas complexes, sensibles ou litigieux.
Prenons un exemple simple. Une PME d’assurance habitation reçoit chaque jour des dizaines de déclarations avec photos, factures, justificatifs et messages libres. Sans outil intelligent, chaque dossier demande une lecture manuelle, une qualification, puis des demandes complémentaires. Avec un moteur de lecture automatique et d’analyse documentaire, les pièces sont classées dès l’arrivée, les champs clés sont extraits, les doublons remontent et les cas incomplets sont signalés immédiatement. Le gestionnaire commence donc son travail avec un dossier déjà structuré.
Vous cherchez à voir comment une logique conversationnelle peut compléter ce dispositif côté relation client ? Découvrez AirAgent pour fluidifier les échanges vocaux et orienter plus vite les demandes récurrentes.
Cette évolution répond aussi à une attente culturelle forte. En 2026, les assurés comparent votre qualité de service non plus seulement à celle de vos concurrents directs, mais à celle des meilleures expériences numériques du quotidien. Quand ils suivent un colis en temps réel ou obtiennent une réponse bancaire en quelques secondes, ils s’attendent à retrouver ce niveau d’instantanéité dans leur réclamation assurantielle. Un assureur qui garde un fonctionnement entièrement manuel se place donc en décalage avec les standards du marché.
Autre élément décisif : la qualité des décisions. Les outils modernes croisent l’historique des dossiers, la nature du contrat, les dommages déclarés, les données contextuelles et les signaux d’anomalie. Résultat, l’évaluation des risques gagne en cohérence. Certains benchmarks montrent une réduction des biais d’évaluation autour de 40 % lorsque les modèles sont correctement entraînés et contrôlés. Cette précision supplémentaire améliore à la fois la justice perçue et la maîtrise des coûts.
Pour approfondir la vision globale de cette mutation, vous pouvez consulter ce guide sur l’automatisation de l’assurance, qui illustre bien la logique de transformation des parcours.
Le véritable enjeu n’est donc plus de savoir si la technologie IA a sa place dans l’assurance. La vraie question est plutôt la suivante : quels usages déployer en premier pour obtenir un ROI rapide sans perturber l’organisation ? C’est justement ce qui distingue les projets réussis des initiatives qui s’essoufflent. Une stratégie pragmatique commence par les points de friction les plus coûteux. Et dans la plupart des entreprises d’assurance, ce point de départ s’appelle le traitement des sinistres.
Automatiser le traitement des sinistres : documents, photos, priorisation et décisions
Le cœur opérationnel d’un dossier repose sur quatre briques : recevoir les éléments, comprendre leur contenu, évaluer le niveau de gravité et décider du chemin de traitement. L’IA gratuite et les outils freemium peuvent déjà intervenir sur une partie de cette chaîne. Ils n’offrent pas toujours toute la profondeur d’une suite d’entreprise, mais ils permettent de tester rapidement des cas d’usage très rentables.
La première brique est l’extraction intelligente des données. Des solutions de lecture documentaire utilisent la vision par ordinateur et l’analyse du langage pour numériser des pièces papier, repérer les montants, les dates, les numéros de contrat et les causes déclarées. Dans certains retours terrain, le taux d’erreur de saisie passe de 19,3 % à moins de 2 %. Pour vos équipes, cela change tout : moins de ressaisie, moins de corrections, et davantage de temps consacré à l’arbitrage.
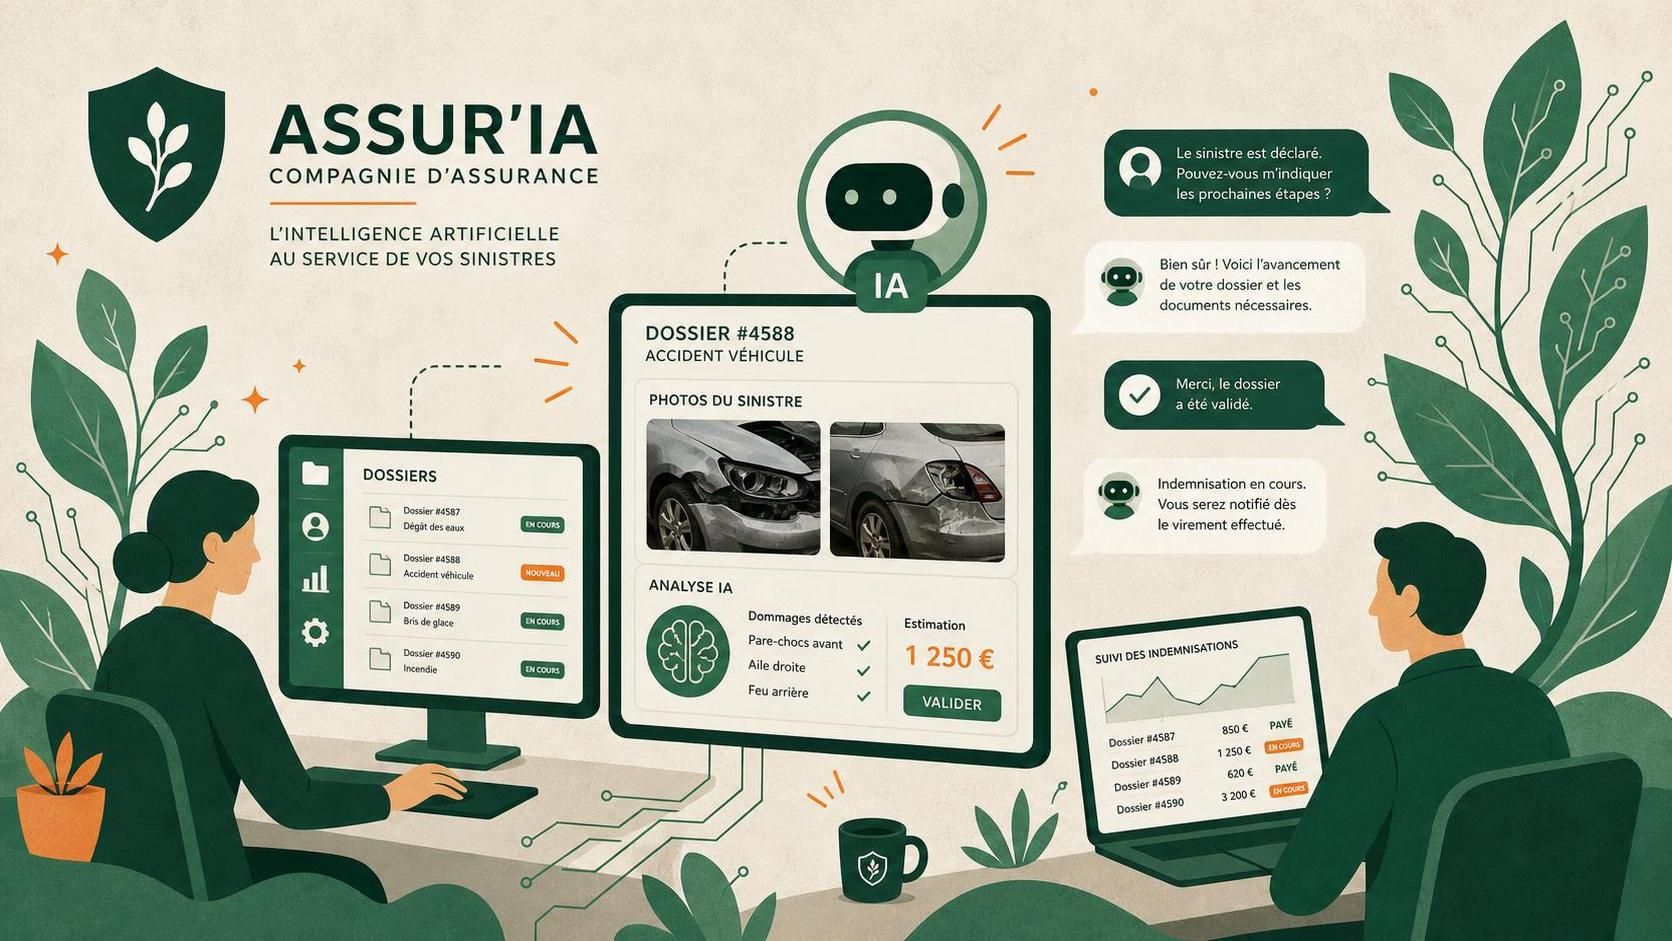
La deuxième brique concerne les images. Dans l’auto, l’habitation ou la santé, les pièces visuelles jouent un rôle central. La Computer Vision, autrement dit la reconnaissance visuelle par machine, peut repérer le type de dommage, proposer une qualification et suggérer un niveau initial d’indemnisation. Sur les cas les plus simples, l’expert n’intervient plus en premier rideau. Il reprend la main uniquement quand le dossier sort des seuils de confiance définis.
- Qualification automatique des dégâts sur photo
- Estimation préliminaire du niveau de gravité
- Orientation intelligente vers indemnisation rapide ou analyse renforcée
- Détection d’incohérences entre déclaration, images et justificatifs
- Priorisation des cas urgents ou émotionnellement sensibles
Les performances observées sont parlantes. Certains systèmes atteignent jusqu’à 94 % de précision pour repérer les incohérences dans des dossiers combinant photos et données historiques. Dans des contextes bien cadrés, le temps de traitement initial peut baisser d’environ 60 %. Pour une direction opérationnelle, cela signifie une diminution mécanique des retards, des stocks de dossiers et des coûts cachés.
Vous souhaitez comparer ce fonctionnement à vos pratiques actuelles ? Comparez avec votre solution actuelle et identifiez les points où l’automatisation vocale et conversationnelle peut retirer de la friction.
Le tableau ci-dessous synthétise les gains les plus souvent constatés lorsqu’un assureur structure un processus automatisé sur les sinistres.
| Usage IA en assurance | Objectif métier | Impact observé |
|---|---|---|
| Lecture automatique de documents | Réduire la saisie manuelle | Moins de 2 % d’erreurs dans certains cas |
| Analyse de photos de dommages | Accélérer la qualification | Décision initiale plus rapide, tri des cas simples |
| Moteur de priorisation | Traiter d’abord les dossiers urgents | Meilleure réactivité client |
| Décision assistée | Uniformiser l’évaluation | Réduction des biais et meilleure traçabilité |
| Chatbot de suivi | Informer l’assuré en continu | Moins d’appels entrants et attentes réduites |
Pour mieux visualiser ces usages, cet article sur la révolution IA dans la gestion des sinistres détaille plusieurs technologies pertinentes, notamment la vision par ordinateur, l’analyse de sentiments et le RAG pour les assistants conversationnels.
Cette étape technique a une conséquence managériale importante. Quand les dossiers simples s’écoulent vite et de manière fiable, vos experts peuvent enfin se consacrer aux cas sensibles, aux litiges et aux situations humaines où la relation fait la différence. L’automatisation n’appauvrit donc pas le métier. Elle le recentre sur sa vraie valeur.
À retenir : plus votre chaîne de réception et de qualification est automatisée, plus vos gestionnaires gagnent du temps utile pour décider, expliquer et fidéliser.
Détection de fraude, analyse prédictive et sécurisation des décisions
La fraude reste l’un des postes les plus douloureux du secteur. En Europe, elle représente près de 30 milliards d’euros par an. Dans ce contexte, accélérer le remboursement sans renforcer le contrôle serait une erreur stratégique. C’est pourquoi les solutions d’intelligence artificielle les plus performantes associent vitesse et vigilance. Elles analysent les anomalies invisibles à l’œil nu, croisent les signaux faibles et attribuent des scores de suspicion qui aident vos équipes à concentrer leurs efforts là où ils comptent vraiment.
La première couche de défense est documentaire. Les outils de détection d’altération d’images repèrent les retouches, les duplications, les anomalies de textures ou les incohérences de métadonnées. Dans l’assurance auto, cela permet par exemple de distinguer une bosse réelle d’un ajout numérique sur une photo. Dans l’habitation, une facture modifiée ou une pièce justificative réutilisée peut remonter automatiquement dans la file d’alerte. Le bénéfice est immédiat : on bloque avant indemnisation, et non après coup.
Attention : aller vite sur les dossiers simples est utile, mais aller trop vite sur des preuves non vérifiées coûte beaucoup plus cher à moyen terme.
La deuxième couche repose sur l’analyse comportementale. Les modèles de machine learning comparent les récits, les historiques de déclarations, les temporalités, les incohérences de parcours et les habitudes observées. Des études sectorielles estiment que ces systèmes peuvent prévenir jusqu’à 68 % des tentatives frauduleuses détectables par signaux faibles. Ce taux n’est pas magique : il dépend de la qualité des données, des règles de contrôle et de l’intervention humaine sur les cas sensibles.
Un cas souvent cité dans la profession illustre bien l’enjeu. Une mutuelle peut recevoir plusieurs déclarations semblables, formulées différemment mais comportant des motifs répétitifs, des justificatifs proches et des temporalités atypiques. Un gestionnaire isolé ne verra pas forcément le lien. Un moteur prédictif, lui, rapproche ces éléments en quelques secondes et déclenche un contrôle. C’est là que la technologie IA prend toute sa dimension : elle voit la masse, là où l’humain voit surtout le dossier unitaire.
Si votre activité comporte de nombreux appels entrants liés aux justificatifs, aux statuts ou aux relances, voyez comment AirAgent gère ça pour automatiser les échanges répétitifs tout en libérant vos conseillers sur les cas à vérifier.
La troisième couche est prédictive. Elle ne sert pas uniquement à lutter contre la fraude, mais aussi à anticiper les coûts futurs et à mieux calibrer les ressources. En croisant l’historique de portefeuille, les données géographiques, les épisodes climatiques ou certains comportements d’usage, les modèles aident à prévoir la fréquence et la gravité probables des dossiers à venir. Des assureurs utilisent déjà ces approches pour envoyer des alertes préventives avant un épisode à risque, ce qui réduit le nombre de sinistres évitables.
Pour approfondir cette logique, cette analyse sur l’IA pour l’assurance montre bien comment relier sinistres, conformité et ROI dans une même feuille de route.
Il faut toutefois garder une règle de pilotage claire : un score n’est pas un verdict. Une organisation mature utilise l’algorithme pour orienter l’attention, jamais pour supprimer totalement le jugement métier. C’est cette combinaison entre rapidité machine et discernement humain qui rend les décisions à la fois robustes, auditables et acceptables. Dans un domaine aussi sensible que l’assurance, cette nuance fait toute la différence.
Relation client, chatbots, voix et IA gratuite : améliorer l’expérience sans déshumaniser
Un dossier bien traité ne suffit plus. Il faut aussi qu’il soit bien vécu. Dans une période de stress, un assuré attend une réponse rapide, compréhensible et cohérente sur tous les canaux. C’est pourquoi la relation client devient un pilier de l’automatisation. Les chatbots, assistants vocaux et outils d’analyse conversationnelle permettent de répondre plus vite, mais surtout de mieux orienter les échanges selon le contexte réel du client.
Les assistants conversationnels de nouvelle génération peuvent prendre en charge jusqu’à 89 % des demandes courantes dans certains déploiements bien conçus. Cela comprend l’explication des garanties, le suivi du statut d’un dossier, la liste des pièces manquantes ou encore la mise à jour d’informations simples. Pour l’assuré, le gain est évident : moins d’attente, plus de disponibilité, et un parcours plus transparent. Pour votre structure, le bénéfice se mesure en baisse d’appels répétitifs et en qualité de service stabilisée.
La voix joue ici un rôle décisif. Beaucoup de clients préfèrent parler plutôt que remplir un long formulaire, surtout dans les moments tendus. Un agent vocal bien paramétré peut qualifier l’appel, récupérer les données utiles, rassurer le client et escalader immédiatement vers un conseiller si le niveau émotionnel ou la complexité l’exige. C’est là qu’une approche bien pensée évite l’effet robotique que tant d’entreprises redoutent.
- Réponse 24/7 sur les questions simples
- Qualification automatique avant transfert à un conseiller
- Résumé d’appel injecté dans le CRM
- Détection de frustration pour prioriser un rappel
- Meilleure traçabilité des engagements pris au téléphone
Les solutions les plus utiles ne se contentent plus de réciter une FAQ. Grâce au principe du RAG, elles vont chercher l’information dans vos bases internes avant de répondre. Concrètement, cela signifie qu’un assistant peut tenir compte du contrat du client, de l’état d’avancement du dossier, des règles d’indemnisation et des dernières consignes internes. La réponse devient alors contextuelle, bien plus pertinente qu’un simple script générique.
Vous voulez passer d’un accueil téléphonique saturé à une gestion vocale plus efficace ? Testez gratuitement AirAgent pour explorer un usage concret de l’agent vocal dans votre parcours assuré.
Cette transformation doit cependant rester mesurée. Un client victime d’un sinistre grave n’attend pas uniquement une vitesse de réponse. Il attend de l’empathie. C’est pourquoi les meilleurs dispositifs définissent des seuils de bascule vers l’humain : forte détresse, dossier litigieux, multi-contacts répétés ou risque de résiliation. L’outil gère le flux, mais le conseiller reprend la relation quand la situation l’exige.
Cette logique est au cœur des débats actuels du secteur. Cette réflexion sur l’automatisation sans déshumaniser rappelle justement qu’une expérience réussie repose moins sur la suppression de l’humain que sur son intervention au bon moment.
Enfin, l’IA gratuite a ici un vrai rôle d’amorce. Avant d’investir massivement, vous pouvez tester des scénarios simples : FAQ automatisée, résumé de conversations, priorisation des messages entrants ou collecte guidée de pièces. L’objectif n’est pas de tout transformer en une fois. Il est de démontrer rapidement une baisse des frictions. Quand les clients sentent que leur dossier avance et que vos équipes retrouvent de l’air, l’adhésion interne suit beaucoup plus facilement.
Bon à savoir : un chatbot performant n’est pas celui qui répond à tout, mais celui qui sait quand passer la main avec le bon contexte.
Déployer un processus automatisé en assurance : méthode, outils et indicateurs de ROI
L’erreur la plus fréquente consiste à acheter une solution avant d’avoir clarifié le problème métier. Dans l’assurance, un déploiement réussi commence par un audit simple des flux. Où perdez-vous du temps ? Où les dossiers se bloquent-ils ? Quelles interactions génèrent le plus d’appels inutiles ? Quelles pièces provoquent le plus de reprises ? Cette cartographie vous donne une hiérarchie claire des priorités, bien plus utile qu’une course aux fonctionnalités.
Une méthode efficace peut se structurer en trois étapes. D’abord, repérer les goulots d’étranglement opérationnels. Ensuite, tester une brique ciblée sur un périmètre réduit. Enfin, mesurer le gain réel avant extension. Cette logique pragmatique permet de limiter les risques, tout en créant rapidement une preuve de valeur. Un assureur européen ayant suivi ce type de démarche a réduit ses coûts de traitement de 42 % en 18 mois, preuve qu’une approche graduelle peut produire des effets spectaculaires.
- Cartographier les tâches répétitives et les délais inutiles
- Choisir un premier cas d’usage à ROI rapide
- Tester avec un volume limité de dossiers
- Mesurer les gains sur délai, qualité et satisfaction
- Étendre progressivement aux parcours voisins
Pour une TPE, une PME ou une structure spécialisée, les premiers cas d’usage les plus rentables sont souvent les mêmes :
- Lecture automatique des justificatifs
- Réponse conversationnelle sur l’état du dossier
- Résumé automatique des appels et échanges
- Qualification initiale des photos et pièces
- Scoring des dossiers à risque ou incomplets
Côté pilotage, ne vous contentez pas d’un indicateur vague comme “gain de productivité”. Suivez des métriques concrètes. Par exemple : délai moyen de première réponse, durée de traitement d’un dossier standard, taux de dossiers incomplets, volume d’appels évités, nombre de relances nécessaires, taux de contestation, et satisfaction post-sinistre. Un grand assureur français ayant industrialisé sa chaîne IA a constaté en un an une baisse de 68 % du temps de traitement sur les dossiers standards, une économie de 3,2 millions d’euros et une hausse de 24 % du NPS.
Pour aller plus loin sur les pratiques de mise en œuvre, cet éclairage sur l’IA dans le traitement des sinistres apporte une vision utile pour relier technologie, efficacité et expérience assuré.
Le sujet réglementaire doit avancer en parallèle, jamais après. Vos outils doivent respecter le RGPD, garantir la traçabilité des décisions et encadrer les risques de biais. Des audits réguliers des modèles et une supervision métier trimestrielle sont fortement recommandés. Cela vaut particulièrement pour les outils influençant une décision financière ou un niveau de priorité. L’objectif n’est pas seulement d’être conforme. Il est d’être capable d’expliquer vos choix à un client, à un auditeur ou à un régulateur.
Si vous souhaitez franchir une étape et connecter l’accueil, la qualification et la relation vocale à votre organisation, demandez une démo personnalisée pour évaluer un cas d’usage adapté à votre volume d’appels et à vos objectifs métier.
Le bon déploiement ressemble rarement à une révolution brutale. Il s’apparente plutôt à une suite de victoires concrètes. Vous commencez par un irritant bien ciblé, vous obtenez un gain mesurable, puis vous élargissez. C’est cette discipline opérationnelle qui transforme l’intelligence artificielle en levier durable, au lieu d’en faire un simple effet de mode.
Quelles technologies IA privilégier pour l’assurance en 2026 et comment choisir sans se tromper
Face à la profusion d’outils, le risque n’est pas de manquer d’options. Le risque est de choisir une solution séduisante sur le papier mais mal adaptée à vos contraintes réelles. Pour éviter cela, il faut raisonner par usage métier. Les six familles technologiques qui apportent aujourd’hui le plus de valeur en gestion des sinistres sont bien identifiées : vision par ordinateur, détection d’altération d’images, analyse prédictive, analyse de sentiments, IA générative et assistants enrichis par base documentaire.
La vision par ordinateur est idéale si vous traitez beaucoup de photos. Elle aide à qualifier les dommages, à distinguer les cas simples et à accélérer l’estimation initiale. La détection d’altération d’images devient essentielle dès que la fraude documentaire pèse sur vos coûts. L’analyse prédictive, elle, soutient la tarification, l’anticipation des charges futures et la priorisation des ressources. L’analyse de sentiments améliore fortement la relation client lorsqu’il faut identifier les situations de tension avant qu’elles ne dégénèrent.
L’IA générative mérite une approche plus sélective. Elle excelle pour résumer un dossier, synthétiser un appel, produire une fiche de situation ou aider un conseiller à rédiger une réponse claire. En revanche, elle ne doit pas être laissée seule sur des décisions sensibles. Ce point est d’autant plus important qu’une large part des projets d’IA générative en entreprise n’atteint pas encore les revenus espérés lorsqu’ils sont déconnectés d’un besoin métier précis. La bonne pratique consiste donc à l’utiliser comme accélérateur de compréhension, pas comme arbitre unique.
Pour vous aider à faire le tri, posez-vous ces quatre questions :
- Le volume justifie-t-il l’automatisation sur ce point précis ?
- Les données disponibles sont-elles assez propres et exploitables ?
- Le risque métier autorise-t-il une intervention partiellement automatisée ?
- Le gain attendu est-il mesurable dans les trois à six mois ?
Si vous répondez oui à ces quatre questions, vous tenez probablement un bon premier cas d’usage. Dans le cas contraire, mieux vaut ajuster le périmètre. Une petite victoire documentée vaut mieux qu’un grand programme flou. Cette logique vaut aussi pour les outils d’IA gratuite. Ils sont excellents pour prototyper, comparer, former les équipes et valider un scénario. Ensuite, le passage à une solution plus robuste doit se faire sur la base de résultats constatés, pas de promesses commerciales.
Vous pouvez également enrichir votre veille avec cette analyse de la transformation des sinistres par l’IA ou encore cette formation gratuite dédiée à l’IA en assurance pour structurer votre montée en compétence sans partir de zéro.
La prochaine étape du marché va vers des modèles hybrides. Les jumeaux numériques commencent à simuler des scénarios complexes avec des niveaux de précision très élevés. Les contrats intelligents promettent des indemnisations automatiques sur certains événements vérifiables. Mais quelle que soit la sophistication des outils, le principe restera le même : la meilleure technologie IA est celle qui simplifie réellement le quotidien de vos équipes et sécurise la confiance de vos assurés. Dans ce secteur, l’innovation utile sera toujours plus convaincante que l’innovation spectaculaire.
Quels usages d’IA gratuite tester en premier dans l’assurance ?
Commencez par la lecture automatique de documents, le résumé d’appels, un chatbot de suivi de dossier et la qualification des demandes simples. Ce sont les usages les plus rapides à mesurer en délai, charge équipe et satisfaction client.
L’automatisation des sinistres supprime-t-elle le rôle des gestionnaires ?
Non. Elle retire surtout les tâches répétitives et améliore la préparation des dossiers. Les gestionnaires gardent un rôle central sur les cas complexes, les litiges, l’explication des décisions et l’accompagnement des assurés.
Comment éviter une relation client trop froide avec l’intelligence artificielle ?
Il faut définir des règles de bascule vers un conseiller humain pour les situations sensibles : forte émotion, sinistre grave, dossier bloqué, client mécontent ou risque de résiliation. L’IA gère le flux, l’humain gère les moments décisifs.
Quels KPI suivre pour mesurer le ROI d’un processus automatisé ?
Surveillez le délai moyen de première réponse, le temps de traitement d’un dossier standard, le taux d’erreurs de saisie, le nombre de relances, le taux de contestation, la satisfaction client et les économies opérationnelles obtenues.